Ratgeber · Versicherungsthema · 3 Min. Lesezeit

Betriebs­unterbrechung: Wenn der Betrieb steht, laufen die Kosten weiter.

Die Halle ist abgebrannt, die Maschinen sind ersetzt. Doch bis wieder gearbeitet werden kann, vergehen Wochen. Wer zahlt in dieser Zeit die Löhne?

Marco Di StefanoMarco Di Stefano Bezirksdirektion der SIGNAL IDUNA · 19 Jahre im Bauhandwerk · Stand 15.11.2026
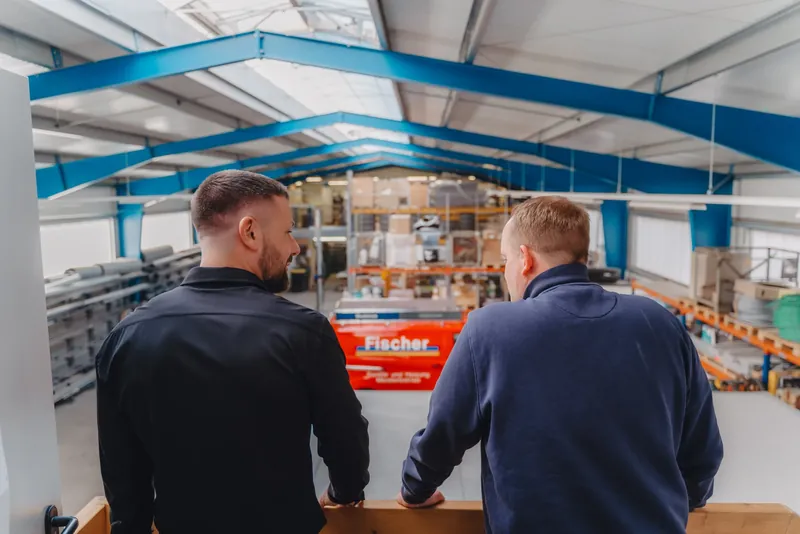
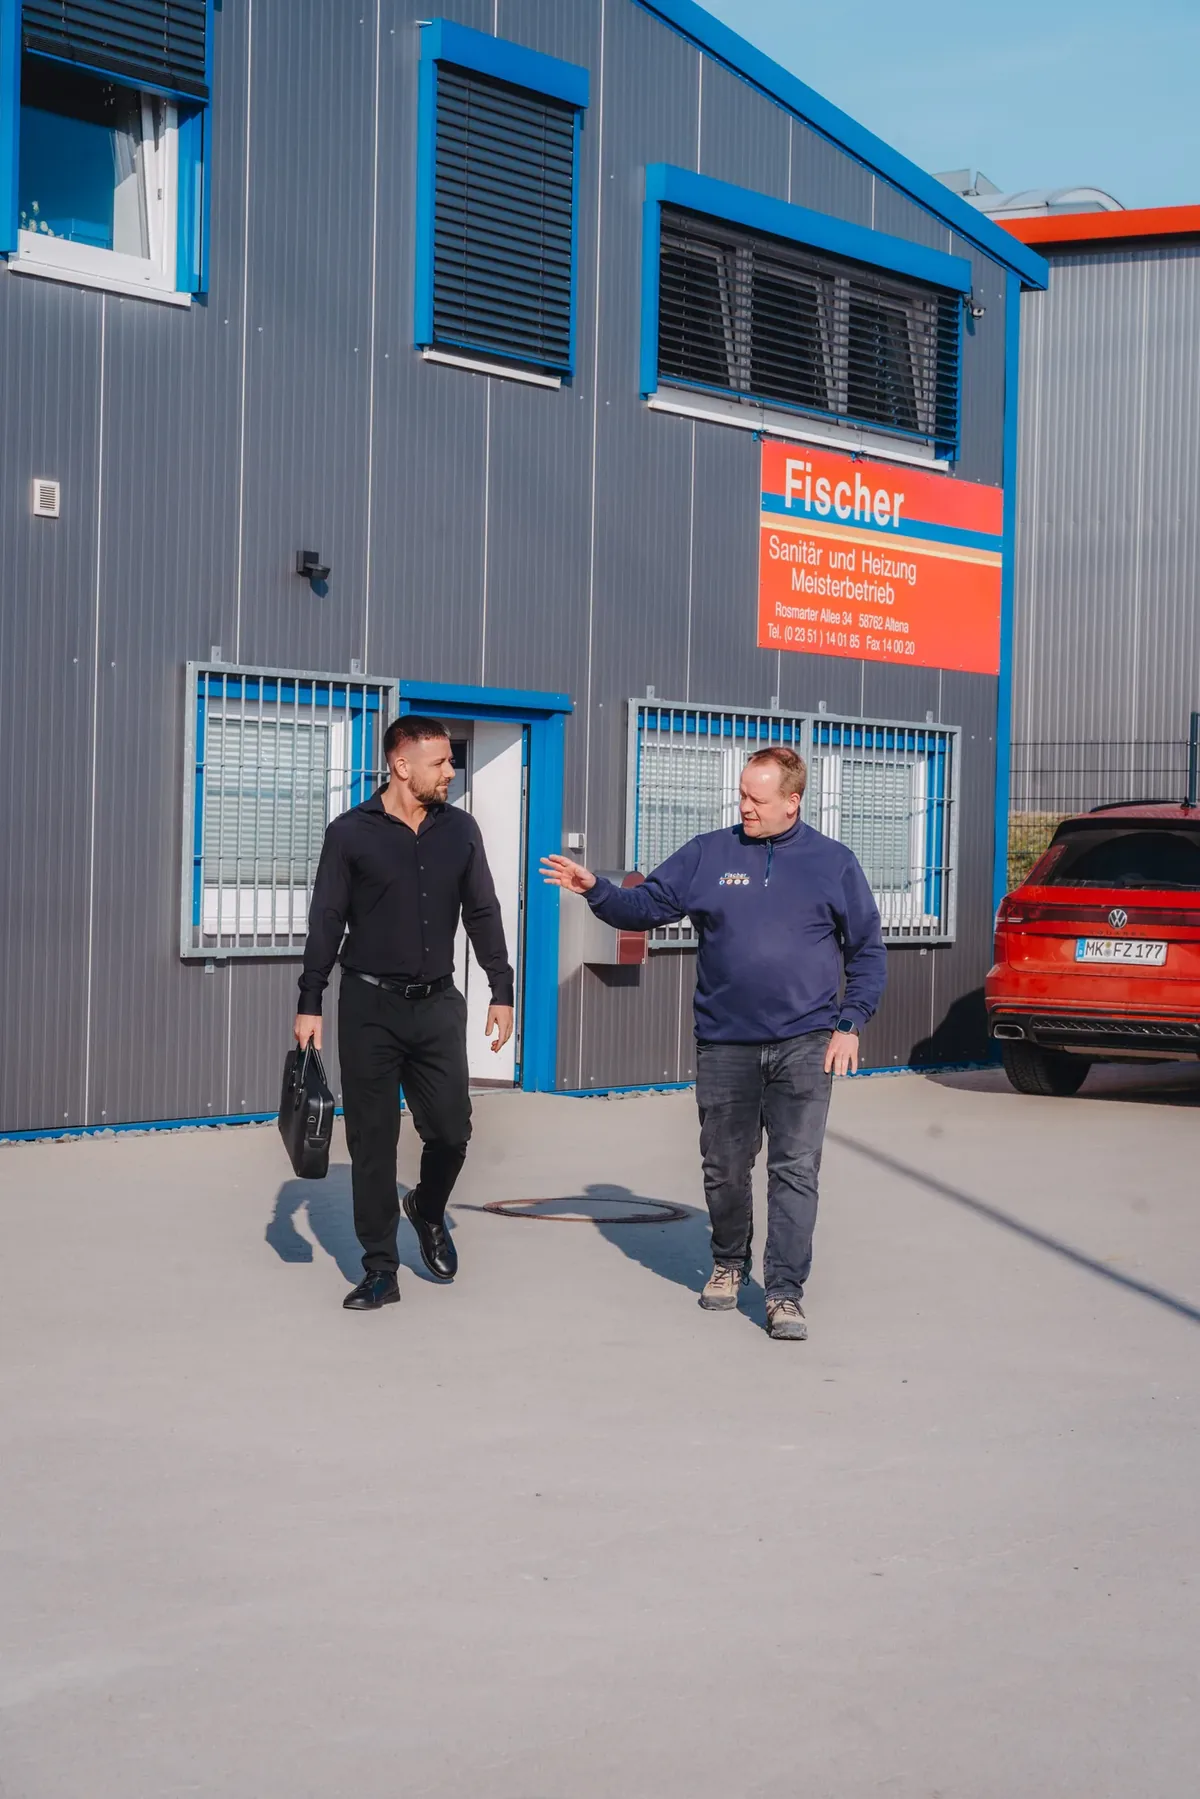
Markus Schmidt zeigt Marco Di Stefano das Betriebsgelände der Fischer GmbH & Co. KG

Kurz gesagt

Die Betriebsunterbrechungsversicherung zahlt den Ertragsausfall, wenn Ihr Betrieb nach einem versicherten Sachschaden wie Brand, Leitungswasser, Sturm oder Einbruch nicht oder nur eingeschränkt arbeiten kann. Ersetzt werden die laufenden Kosten wie Löhne, Miete und Leasing sowie der entgangene Gewinn, für die vereinbarte Haftzeit.

Warum ein Stillstand teurer ist als der Sachschaden

Nach einem Brand denken die meisten zuerst an Halle, Maschinen und Material. Dafür gibt es die Inhaltsversicherung. Doch die eigentliche Gefahr kommt danach. Bis neue Maschinen geliefert, die Halle saniert und die Abläufe wieder eingespielt sind, vergehen schnell Wochen oder Monate.

In dieser Zeit laufen die Kosten weiter: Löhne, Miete, Leasingraten, Kreditzinsen, Versicherungen. Gleichzeitig kommen keine oder viel weniger Aufträge herein. Viele Betriebe überstehen den Sachschaden, aber nicht den Stillstand.

Fall aus der Praxis · Tischler & Schreiner Brand in der Werkstatt

Nach einem Kurzschluss brennt die Werkstatt. Maschinen, Material und Halle sind zerstört, der Betrieb steht still. Der alte Vertrag zahlt für die Einrichtung nur den Zeitwert.

Schaden 180.000 €
Alter Vertrag 110.000 € nur Zeitwert
Mit Marco 180.000 € voll gedeckt

Inhaltsversicherung Zahlen aus unserem Absicherungs-Report, Namen gekürzt.

Im Fall oben ist der Sachschaden das eine. Hinzu kommen die Wochen, in denen in der Werkstatt nicht gearbeitet werden kann. Genau diese Zeit sichert die Betriebsunterbrechungsversicherung ab.

Was die Betriebs­unterbrechungs­versicherung zahlt

Sie ersetzt den Ertragsausfall, der durch einen versicherten Sachschaden entsteht. Das sind:

  • die fortlaufenden Kosten: Löhne und Gehälter, Miete, Leasing, Zinsen, Beiträge
  • der entgangene Betriebsgewinn, den Sie ohne den Schaden erwirtschaftet hätten
  • in vielen Verträgen Mehrkosten, die den Stillstand verkürzen, etwa für gemietete Ersatzmaschinen, eine Übergangshalle oder Überstunden

Auslöser ist ein Sachschaden durch eine versicherte Gefahr, typischerweise Feuer, Leitungswasser, Sturm und Hagel oder Einbruchdiebstahl.

Die Haftzeit: wie lange gezahlt wird

Die Haftzeit legt fest, wie lange der Versicherer den Ausfall höchstens bezahlt. Sie beginnt mit dem Schaden. Üblich sind zwölf Monate.

Überlegen Sie ehrlich, wie lange ein Wiederaufbau bei Ihnen dauern würde. Spezialmaschinen haben oft lange Lieferzeiten, Baugenehmigungen und Handwerker für die eigene Halle ebenfalls. Wer eine eigene Halle besitzt, fährt mit 18 oder 24 Monaten oft sicherer.

Kleine oder große Betriebsunterbrechung?

VarianteFür wenBesonderheit
Klein-BU in der Inhaltsversicherungkleinere Betriebegünstiger Baustein, Summe an die Inhaltsversicherung gekoppelt
Eigenständige BU-VersicherungBetriebe mit höherem Umsatz und hohen FixkostenSumme und Haftzeit frei gestaltbar
Maschinen-BUBetriebe, die von einzelnen Maschinen abhängenzahlt den Ausfall nach Maschinenbruch

Abgrenzung zu Maschinen und Cyber

Die klassische Betriebsunterbrechung hängt an Feuer, Wasser, Sturm und Einbruch. Fällt eine zentrale Maschine durch einen Bedienfehler oder einen technischen Defekt aus, braucht es die Maschinenversicherung mit Maschinen-BU. Legt ein Hackerangriff den Betrieb lahm, ist die Cyberversicherung zuständig.

Deshalb gehören diese Bausteine in ein Konzept. Wir stimmen sie so ab, dass keine Lücke zwischen ihnen bleibt und nichts doppelt bezahlt wird.

Checkliste: Übersteht Ihr Betrieb einen Stillstand?

Tippen Sie an, was bei Ihnen schon erledigt ist.
Der Selbstcheck · 5 Fragen, 1 Minute

Wissen Sie, wo Sie wirklich stehen?

Die meisten Inhaber können diese Frage nicht ehrlich mit Ja beantworten. Nicht aus Nachlässigkeit, sondern weil niemand regelmäßig draufschaut. Eine Lücke, von der Sie nichts wissen, ist gefährlicher als eine, die Sie kennen.

  1. 01 Sind Tätigkeitsschäden abgedeckt, wenn bei der Arbeit etwas beim Kunden beschädigt wird?
  2. 02 Haben Sie eine Neuwertentschädigung für Ihre Maschinen und Geräte?
  3. 03 Sind Material und Werkzeug auch auf dem Transport und im Fahrzeug geschützt?
  4. 04 Ist Ihr Betrieb gegen Cyberangriffe und Datenverlust abgesichert?
  5. 05 Haben Sie eine Betriebsunterbrechungsversicherung, wenn der Betrieb stillsteht?

Kundenstimme · Tischlerei

Was Inhaber über uns sagen.

REC 10 Videos 5,0 ★
REC 1:15
Tischlerei Dukatz GmbH Malte Dukatz · Geschäftsführer (Tischler-Geselle & Wirtschaftsingenieur)
fast 100 %

Belegschaft in bAV

Malte Dukatz · Tischlerei Dukatz GmbH Alle Kundenstimmen ansehen

Häufige Fragen

Häufige Fragen zur Betriebsunterbrechung

Eigene Frage stellen
Was zahlt eine Betriebsunterbrechungsversicherung?

Den Ertragsausfall nach einem versicherten Sachschaden: die fortlaufenden Kosten wie Löhne, Gehälter, Miete, Leasing und Zinsen sowie den entgangenen Gewinn. Viele Verträge zahlen zusätzlich Mehrkosten, mit denen Sie den Betrieb schneller wieder ans Laufen bringen.

Was ist die Haftzeit?

Die Haftzeit ist der Zeitraum, für den der Versicherer den Ausfall höchstens bezahlt, gerechnet ab dem Schaden. Üblich sind zwölf Monate. Wer eine eigene Halle wieder aufbauen muss, sollte über eine längere Haftzeit nachdenken.

Was ist der Unterschied zwischen Betriebsunterbrechung und Betriebsausfall?

Die Begriffe werden oft gleich verwendet. Gemeint ist meist dasselbe: die Absicherung des Ertragsausfalls nach einem Sachschaden. Davon zu unterscheiden ist die Absicherung des Inhabers, wenn er selbst durch Krankheit ausfällt.

Was kostet eine Betriebsunterbrechungsversicherung?

Das hängt vor allem vom Umsatz, den laufenden Kosten, dem Gewerk und der Haftzeit ab. Für kleinere Betriebe gibt es die Betriebsunterbrechung oft als günstigen Baustein in der Inhaltsversicherung.

Zahlt die Versicherung auch, wenn eine Maschine kaputtgeht?

Die klassische Betriebsunterbrechung zahlt nach Feuer, Leitungswasser, Sturm und Einbruch. Für den Stillstand nach einem Maschinenbruch gibt es eine eigene Maschinen-Betriebsunterbrechung, für Cyberangriffe die Cyberversicherung.

Kostenloses Erstgespräch · unverbindlich

Wie sieht das in Ihrem Betrieb aus?

In einem Gespräch von 30 Minuten gehen wir Ihre Verträge durch und zeigen Ihnen schwarz auf weiß, wo Lücken sind. Mit Vorversicherungsgarantie: Sie können sich nur verbessern.

Kostenloses Erstgespräch · ohne Verpflichtung

Warum für weniger Leistung mehr bezahlen?

Lassen Sie Ihre Verträge einmal professionell von uns prüfen. Wir zeigen Ihnen, wo Lücken sind, wo Sie zu viel zahlen und wie wir für Sie echte Einsparungen ermöglichen. Kostenfrei & unverbindlich.