Ratgeber · Gewerk · 3 Min. Lesezeit

Versicherung für Bauunternehmen: Hoch- und Tiefbau.

Ein Baggerzahn trifft eine Versorgungsleitung, und plötzlich geht es nicht mehr um den Auftrag, sondern um Ausfallkosten einer ganzen Straße.

Marco Di StefanoMarco Di Stefano Bezirksdirektion der SIGNAL IDUNA · 19 Jahre im Bauhandwerk · Stand 15.11.2026
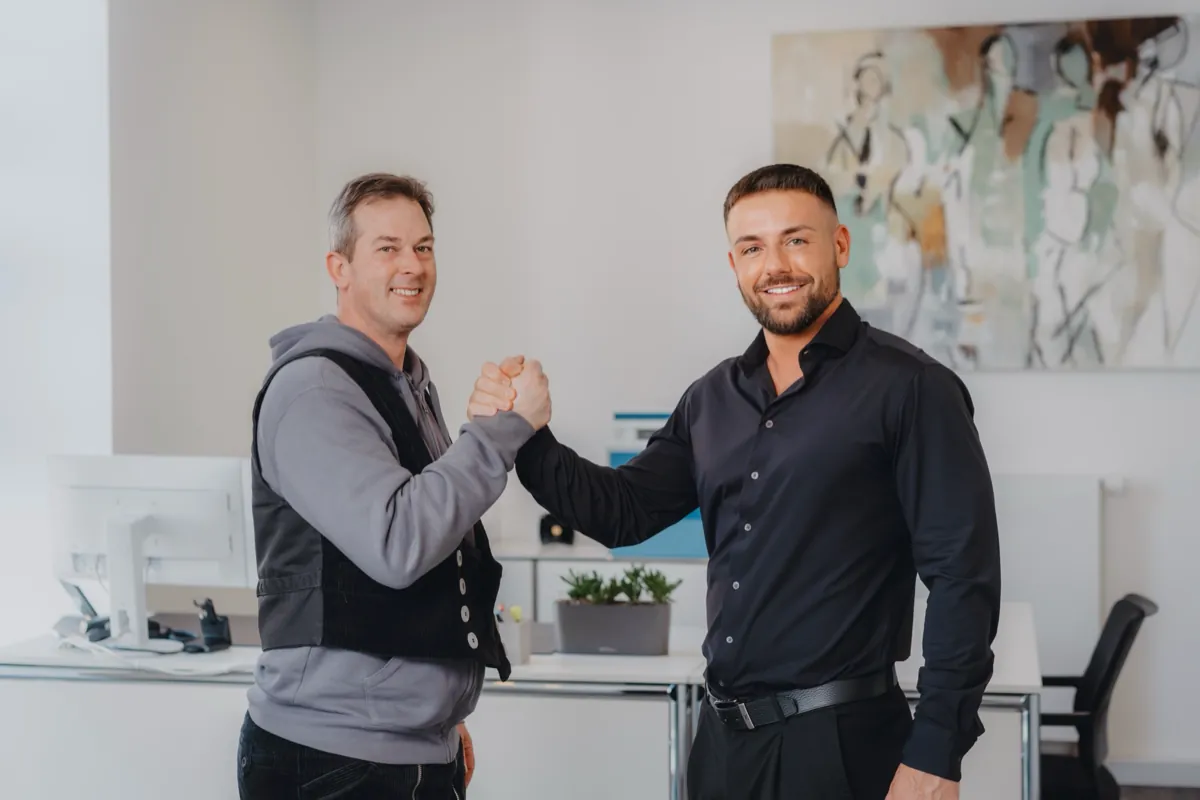
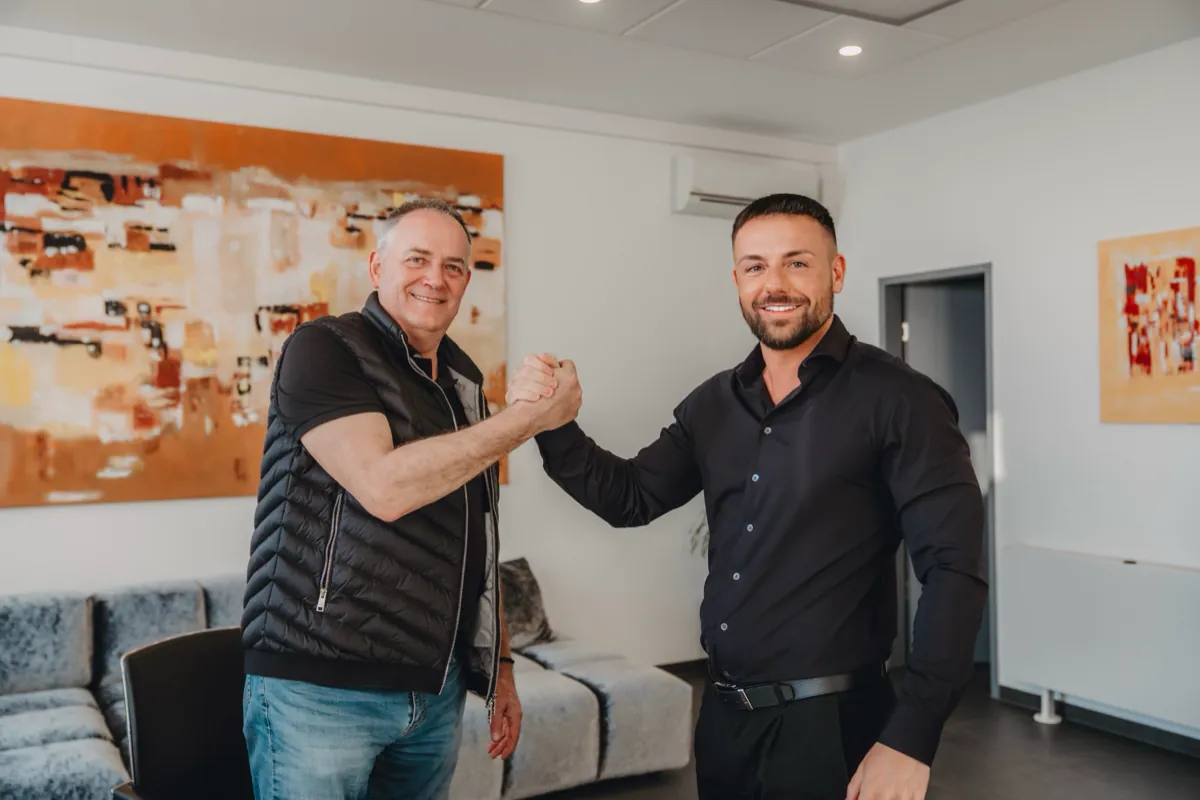
Jürgen Schade, F.W. MEIER GmbH, und Marco Di Stefano beim Handschlag

Kurz gesagt

Bauunternehmen brauchen eine Betriebshaftpflicht mit ausreichend hoher Deckung, die Schäden an unterirdischen Leitungen, Senkungs- und Erschütterungsschäden an Nachbargebäuden sowie Umweltschäden einschließt. Dazu kommen eine Bauleistungsversicherung für die eigene Arbeit bis zur Abnahme und eine Versicherung für den Gerätepark.

Die typischen Risiken im Hoch- und Tiefbau

Bauunternehmen arbeiten mit schwerem Gerät, in der Nähe von Leitungen und Nachbargebäuden und oft unter Zeitdruck. Wenn hier etwas passiert, sind die Summen schnell sechsstellig.

  • Leitungsschäden: Strom-, Gas-, Wasser- oder Glasfaserleitungen werden beim Ausschachten beschädigt.
  • Schäden an Nachbargebäuden: Erschütterungen, Grundwasserabsenkung oder Erdrutsch führen zu Rissen und Senkungen.
  • Personenschäden: Passanten oder Mitarbeiter anderer Firmen werden auf der Baustelle verletzt.
  • Umweltschäden: Kraftstoff oder Hydrauliköl laufen ins Erdreich.
  • Die eigene Bauleistung: Unwetter oder Vandalismus beschädigen das halb fertige Bauwerk.
  • Baumaschinen: Bagger kippen um, Geräte werden von der Baustelle gestohlen.
Fall aus der Praxis · Hoch- und Tiefbau Bagger trifft Versorgungsleitung

Beim Ausschachten reißt eine Leitung. Die Straße wird gesperrt, der Versorger fordert Ersatz für Ausfall und Reparatur.

Schaden 54.000 €
Alter Vertrag 30.000 € 24.000 € Lücke
Mit Marco 54.000 € voll gedeckt

Betriebshaftpflicht Zahlen aus unserem Absicherungs-Report, Namen gekürzt.

Betriebs­haftpflicht: auf die Sonderlimits achten

Viele Betriebshaftpflichtverträge schließen Leitungsschäden zwar ein, aber nur bis zu einem niedrigen Betrag. Ein Schaden an einer Hauptleitung mit Ausfallkosten für den Versorger übersteigt solche Limits schnell. Prüfen Sie diese Punkte:

BausteinWorauf es ankommt
LeitungsschädenSonderlimit hoch genug, auch für Folgekosten
Senkung, Erschütterung, Erdrutschausdrücklich eingeschlossen
BearbeitungsschädenSchäden an Sachen, an denen Sie arbeiten
UmweltschädenBoden und Gewässer, nach Umweltschadensgesetz
NachunternehmerIhre Haftung für beauftragte Subunternehmer

Die eigene Arbeit bis zur Abnahme

Bis zur Abnahme tragen Sie grundsätzlich das Risiko für Ihre Bauleistung. Ein Sturm, Starkregen oder Vandalismus kann Wochen an Arbeit zunichtemachen, und die Betriebshaftpflicht zahlt für Schäden an der eigenen Leistung nichts. Dafür gibt es die Bauleistungsversicherung, für Bauunternehmen meist als Jahresvertrag.

Baumaschinen und Fuhrpark

Bagger, Radlader, Walzen und Rüttelplatten sind oft das größte Kapital eines Tiefbaubetriebs. Die Inhaltsversicherung deckt sie auf der Baustelle nicht ausreichend. Eine Versicherung für fahrbare Geräte schützt gegen Bruch, Bedienfehler, Umkippen, Abstürzen und je nach Vertrag Diebstahl. Mehr dazu im Artikel Maschinenversicherung.

Verträge, die mit dem Betrieb wachsen

Bauunternehmen wachsen oft sprunghaft: neue Maschinen, größere Aufträge, mehr Mitarbeiter, neue Geschäftsfelder. Die Verträge bleiben dagegen jahrelang gleich. Die Folge sind veraltete Deckungssummen und eine Unterversicherung im Bauhof. Wir prüfen die Verträge unserer Kunden deshalb einmal im Jahr und passen sie an.

Checkliste für Bauunternehmen

Tippen Sie an, was bei Ihnen schon erledigt ist.
Der Selbstcheck · 5 Fragen, 1 Minute

Wissen Sie, wo Sie wirklich stehen?

Die meisten Inhaber können diese Frage nicht ehrlich mit Ja beantworten. Nicht aus Nachlässigkeit, sondern weil niemand regelmäßig draufschaut. Eine Lücke, von der Sie nichts wissen, ist gefährlicher als eine, die Sie kennen.

  1. 01 Sind Tätigkeitsschäden abgedeckt, wenn bei der Arbeit etwas beim Kunden beschädigt wird?
  2. 02 Haben Sie eine Neuwertentschädigung für Ihre Maschinen und Geräte?
  3. 03 Sind Material und Werkzeug auch auf dem Transport und im Fahrzeug geschützt?
  4. 04 Ist Ihr Betrieb gegen Cyberangriffe und Datenverlust abgesichert?
  5. 05 Haben Sie eine Betriebsunterbrechungsversicherung, wenn der Betrieb stillsteht?

Kundenstimme · Aufbereitung, Straßen- und Tiefbau

Was Inhaber über uns sagen.

REC 10 Videos 5,0 ★
REC 1:51
Ossenberg AST GmbH Dominik Twer · Geschäftsführer
60 Mitarbeiter
» Ich rufe an und habe sofort jemanden dran, der meinen Betrieb kennt. Keine Warteschleife, kein wechselnder Sachbearbeiter. «
Dominik Twer · Ossenberg AST GmbH Alle Kundenstimmen ansehen

Häufige Fragen

Häufige Fragen zur Versicherung im Bauunternehmen

Eigene Frage stellen
Welche Versicherungen braucht ein Bauunternehmen?

Eine Betriebshaftpflicht mit hoher Deckungssumme und den Bausteinen für Leitungsschäden und Schäden an Nachbargebäuden, eine Bauleistungsversicherung, eine Versicherung für Baumaschinen und den Fuhrpark sowie eine Umweltschadensversicherung. Dazu kommen Inhalts- und Betriebsunterbrechungsversicherung für den Bauhof.

Wer zahlt, wenn beim Baggern eine Leitung beschädigt wird?

Haftet Ihr Betrieb, zahlt die Betriebshaftpflicht, sofern Leitungsschäden eingeschlossen sind. Viele Verträge begrenzen diese Schäden mit niedrigen Sonderlimits. Im Fall oben deckte der alte Vertrag nur 30.000 € eines Schadens von 54.000 €.

Sind Schäden an Nachbargebäuden versichert?

Senkungs-, Erschütterungs- und Erdrutschschäden sind in vielen Standardverträgen ausgeschlossen oder begrenzt. Im Tief- und Hochbau sollten sie ausdrücklich eingeschlossen sein.

Brauche ich als Bauunternehmen eine Bauleistungsversicherung?

Meist ja. Bis zur Abnahme tragen Sie das Risiko für Ihre Arbeit. Die Betriebshaftpflicht zahlt keine Schäden an der eigenen Leistung. Für regelmäßige Bauvorhaben gibt es Jahresverträge.

Welche Deckungssumme ist im Bau üblich?

Häufig 5 oder 10 Millionen Euro, je nach Größe der Bauvorhaben. Öffentliche Auftraggeber und Generalunternehmer schreiben oft Mindestsummen vor.

Kostenloses Erstgespräch · unverbindlich

Wie sieht das in Ihrem Betrieb aus?

In einem Gespräch von 30 Minuten gehen wir Ihre Verträge durch und zeigen Ihnen schwarz auf weiß, wo Lücken sind. Mit Vorversicherungsgarantie: Sie können sich nur verbessern.

Kostenloses Erstgespräch · ohne Verpflichtung

Warum für weniger Leistung mehr bezahlen?

Lassen Sie Ihre Verträge einmal professionell von uns prüfen. Wir zeigen Ihnen, wo Lücken sind, wo Sie zu viel zahlen und wie wir für Sie echte Einsparungen ermöglichen. Kostenfrei & unverbindlich.